

.
L’une des figures de proue du marché de l’impression 3D est sur le point de tirer sa révérence. Deux mois à peine après que la justice ait contraint Nano Dimension de finaliser son acquisition à 183 millions de dollars, Desktop Metal a déposé le bilan en se plaçant sous la protection du chapitre 11 du code américain des faillites. Les rumeurs persistantes qui circulaient depuis plusieurs mois sur la mauvaise santé financière de l’entreprise, se sont donc – malheureusement – concrétisées.
« La décision de se placer sous la protection de la loi sur les faillites a été prise par le conseil d’administration indépendant de Desktop Metal, qui a mené un processus visant à explorer les alternatives stratégiques disponibles et à répondre aux importants passifs et besoins de liquidités de Desktop Metal découlant des décisions prises par sa direction précédente. » Indique Nano Dimension dans un communiqué.
Si l’on s’en réfère au contenu de cette loi, la protection du chapitre 11 du code américain des faillites permet à Desktop Metal de geler temporairement le paiement de ses dette, tout en gardant possiblement le contrôle de ses opérations, mais en étant soumis à la surveillance du tribunal. Contrairement au chapitre 7 où l’entreprise est mise en faillite et cesse ses activités, cette procédure offre à l’entreprise l’opportunité de restructurer ses finances sous la supervision d’un tribunal, souvent en négociant avec ses créanciers. L’objectif est de préserver la valeur de l’entreprise et, si possible, de revenir à une situation viable sans liquidation immédiate.
« Nous préservons notre solidité financière et préservons notre position d’entreprise la mieux capitalisée de notre écosystème. C’est ce qui permet à l’entreprise de saisir des opportunités stratégiques en position de force maximale, et c’est exactement ce que ses actionnaires sont en droit d’attendre de nous.» Abonde le PDG de Nano Dimension Ofir Baharav.
Pour une entreprise qui avait levé plus de 800 millions de dollars et atteint une valorisation de 7,5 milliards au sommet de la bulle COVID, l’histoire de Desktop Metal s’achève avec un certain goût d’inachevé et de gâchis.
Après l’échec de sa fusion avec Stratasys en 2023, le rachat final s’est fait avec une forte décote, révélant l’écart grandissant entre promesses et réalité. Ses technologies à jet de liant et FFF (dépôt de bâtonnet métallique), fut un temps perçue comme révolutionnaire, n’ont jamais su atteindre ses objectifs de croissance organique.
Certains observateurs l’avaient anticipé dès 2015, pointant une faiblesse structurelle que, ni l’argent levé ni la frénésie d’acquisitions, n’ont permis de compenser.
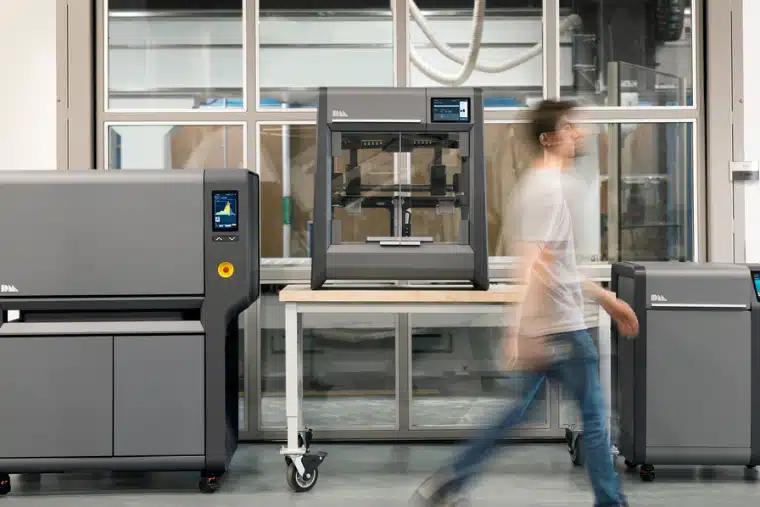
Introduite en Bourse en 2020 via une SPAC, Desktop Metal a engagé une stratégie de croissance externe ambitieuse, rachetant plus acteurs importants du marché, notamment ExOne (impression 3D de sable à jet de liant ) pour 575 millions de dollars et EnvisionTEC (impression 3D résine à haute vitesse ) pour 300 millions. Cette consolidation rapide, qui était censée renforcer sa position sur le marché, n’a généré ni synergies réelles, ni gains d’efficacité. Au contraire, ces acquisitions ont fini par alourdir les coûts de la société, sans entraîner de hausse significative de son chiffre d’affaires.
Malgré plus de 800 millions de dollars levés, Desktop Metal n’a jamais atteint la rentabilité. Entre 2020 et 2025, ses revenus ont rarement dépassé 200 M $ annuels, tandis que les pertes cumulées atteignaient plus d’un milliard.
À ces difficultés financières est venue également s’ajoutée une dette importante envers le cabinet d’avocats Quinn Emanuel Urquhart & Sullivan LLP, qui l’avait représentée dans le cadre de son litige avec Nano Dimension.
Ce dernier a révélé que l’entreprise devait encore près de 30 millions de dollars en frais juridiques impayés, et a récemment mis à jour ces chiffres, en réclamant désormais jusqu’à 90 millions de dollars de dommages et intérêts dans le cadre d’une action en justice distincte.
En matière de communication, celle de Ric Fulop et de son équipe, a elle aussi souvent été critiquée pour son manque de rigueur stratégique et son optimisme excessif. Dès le départ, les projections de croissance, fixées à 87 % par an, apparaissaient largement irréalistes.
Si on devrait résumer ce qui a conduit Desktop Metal à cette situation, la société a survendu des technologies trop chères par rapport aux applications réelles, le tout sur fond de très mauvaise gestion financière. Jugés à la fois trop complexes, trop coûteuses et peu fiables, notamment sur la partie post-traitement, ses systèmes de fabrication additive métallique, s’accompagnaient d’un positionnement insuffisamment différencié face à des concurrents déjà bien établis.
Une technologie prometteuse qui aurait sans doute pu trouver son marché si elle avait été mise en face de la bonne application, plutôt que de se présenter comme celle pouvant, pour ainsi dire, solutionner tous les maux de l’industrie.
Dans le cadre de sa restructuration, Desktop Metal a révélé que ses actifs et passifs varient entre 1 et 10 milliards de dollars, et qu’une partie sera dédiée aux créanciers non garantis, c’est à dire ceux qui ont fourni des biens ou des services à l’entreprise, comme les fournisseurs et les entrepreneurs.
Enfin, on apprend que la société a également finalisé un accord avec une filiale d’Anzu Partners, récent acquéreur de Voxeljet, pour la vente de plusieurs de ses filiales internationales que sont EnvisionTEC, Adaptive3D, Aidro, Meta Additive et Exone. Précision que ce dernier avait lui même acquis FreshMade 3D, une société américaine d’ingénierie et de services. L’acquisition a été validée sans objection par le tribunal, ce qui va permettre à Desktop Metal de procéder rapidement au transfert de ces actifs stratégiques dont les domaines du jet de liant et du DLP.


