
Plus qu’une embellie, le retour à la croissance s’est bel et bien installé sur le marché de l’impression 3D. D’une progression timide rejoignant péniblement la barre des 10 %, cette industrie est en train de renouer avec des chiffres plus conformes à son statut de technologie game changer.
Quelques semaines après que le cabinet d’étude AM Research ait confirmé la bonne santé du marché global de l’impression 3D, soit une augmentation de 12 % sur le deuxième trimestre 2026, son homologue Context apporte lui aussi son lot de bonnes nouvelles. Très bonnes même !
Selon la dernière étude de l’analyste britannique, le chiffre d’affaires total des systèmes d’impression 3D a bondi de 31 % sur un an au deuxième trimestre 2026. Au point que trois des quatre catégories de prix ont enregistré des volumes de livraisons unitaires supérieurs à ceux de la même période l’année précédente.
« La croissance est bel et bien de retour sur le marché mondial de la fabrication additive (FA), portée par une demande en forte hausse pour les systèmes d’entrée de gamme et par un cycle massif d’investissements dans le secteur industriel haut de gamme. » se félicite l’analyste.
Si le segment d’entrée de gamme représente désormais la plus grande part de marché en valeur, comptant pour 49 % du chiffre d’affaires total des systèmes sur les douze derniers mois (TTM), la catégorie industrielle rattrape son retard en comptant désormais pour 41 % des revenus générés.
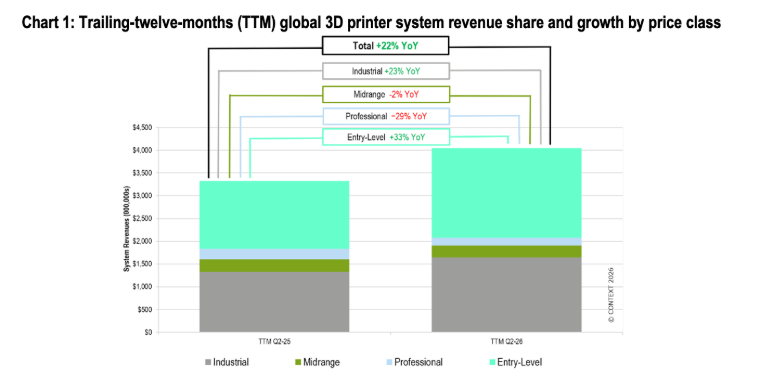
Dans son rapport, Context souligne une forte croissance du chiffre d’affaires dans les deux catégories : +40 % pour le segment industriel et +36 % pour l’entrée de gamme au deuxième trimestre. Sur les douze derniers mois, la progression atteint 23 % pour les systèmes industriels et 33 % pour les systèmes d’entrée de gamme.
« Par le passé, l’impression 3D a connu de nombreux moteurs de croissance, allant des chaussures de sport spécialisées aux perturbations des chaînes d’approvisionnement liées à la pandémie ; toutefois, rien n’est comparable à la demande actuelle observée à l’échelle mondiale pour la production de fusées, d’infrastructures de centres de données, d’appareils électroniques grand public mobiles et de drones », commente Chris Connery, vice-président chargé de l’analyse mondiale chez CONTEXT. « Si l’impression 3D industrielle se définissait autrefois par la production d’appareils auditifs et d’aligneurs dentaires transparents, en 2026, la fabrication d’un drone, d’une fusée ou d’un téléphone mobile de pointe intègre l’impression 3D comme un élément essentiel du processus de production. »
Un constat qui si vous suivez l’actualité de l’impression 3D ne vous aura pas échappé. Notamment à travers mes articles, vous aurez certainement remarqué à quel point la fabrication additive est devenue un procédé incontournable dans le secteur aérospatial, en particulier pour les composants de moteurs de fusée et les satellites, et ne cesse de progresser dans l’industrie des drones comme un outil essentiel du processus de conception initiale et de la fabrication de certaines pièces finales.
« les livraisons industrielles en Amérique du Nord ont progressé de 44 % sur un an, tandis que celles en Chine ont augmenté de 42 % »
Systèmes industriels : métaux et polymères portés par les secteurs de la défense, de l’aérospatiale et de l’électronique grand public (3C)
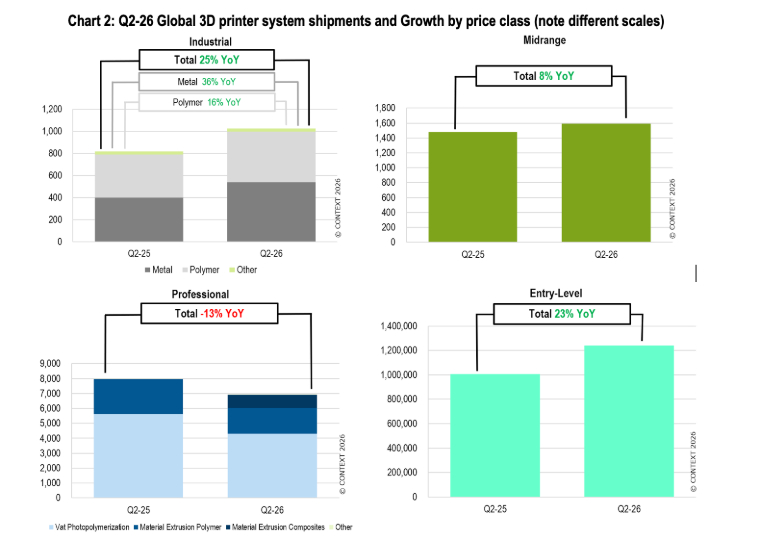
Dans le détail, Context, fait état d’un volume des livraisons dans la catégorie de prix « industriel » (plus de 100 000 $) qui a augmenté de 25 % sur un an au deuxième trimestre 2026, marquant ainsi le quatrième trimestre consécutif de croissance annuelle. Soutenu par une demande robuste sur les principaux marchés finaux mondiaux, le chiffre d’affaires mondial des systèmes industriels a bondi de 40 % sur un an.
Bien que la Chine domine toujours le total des livraisons industrielles mondiales sur les douze derniers mois avec une part de volume de 37 % (contre 29 % pour l’Amérique du Nord et 21 % pour l’Europe de l’Ouest), les volumes trimestriels livrés en Amérique du Nord et en Chine étaient quasi équivalents.
« Ces deux régions clés ont connu une forte croissance : les livraisons industrielles en Amérique du Nord ont progressé de 44 % sur un an, tandis que celles en Chine ont augmenté de 42 %. La dynamique d’approvisionnement régionale reste très localisée pour les imprimantes 3D industrielles : les fournisseurs chinois répondent à la demande intérieure, tandis que les fabricants d’équipements d’origine (OEM) occidentaux approvisionnent les clients américains et européens. » explique Context.
Sans surprise, pour qui connaît le coût d’un système AM métal comparé aux équipements dédiés aux matériaux polymère, les machines de fabrication additive métallique ont dominé la catégorie de prix « industriel », concentrant à eux seuls 53 % des unités livrées et 75 % du chiffre d’affaires total des équipements industriels au deuxième trimestre.
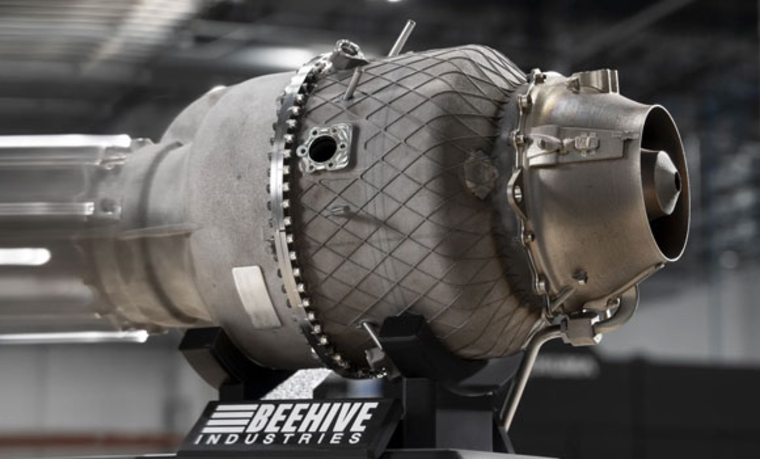
Frenzy 8, un turboréacteur de drone imprimé avec la technologie d’EOS, conçu et développé par l’entreprise américaine Beehive Industries
Globalement, les livraisons d’imprimantes métal ont augmenté de 36 % sur un an, tandis que le chiffre d’affaires du secteur a bondi de 51 %. La fusion sur lit de poudre (PBF) est restée la technologie dominante, captant 77 % des livraisons d’unités pour métaux et 83 % du chiffre d’affaires du segment.
Confirmant les constats dressés par Context, les secteurs de l’aérospatiale et de la défense (A&D) ont constitué le principal moteur de cette croissance, en particulier pour les OEM occidentaux.
Le constructeur qui s’est particulièrement distingué sur ce segment est EOS. Soutenue par des commandes très importantes, dont une livraison de 50 millions de dollars portant sur 30 imprimantes EOS M4 ONYX pour le compte du fabricant de drones Beehive Industries, le constructeur allemand a enregistré une forte croissance de son chiffre d’affaires (à deux chiffres élevés). Prévue pour les 12 prochaines mois la livraison vise à soutenir la production de sa gamme de moteurs phare, Frenzy 8 (voir photo ci-dessus).
Réputé pour la fiabilité et productivité de ses systèmes grand format NXG 600E, le fournisseur nippo-allemand Nikon SLM Solutions s’est lui aussi distingué en décrochant des commandes auprès de Beehive.
Sur le podium, on retrouve également le fabricant britannique Renishaw. Ses livraisons de systèmes à fusion sur lit de poudre métallique ont littéralement bondit, au point de doubler d’une année sur l’autre.
Nouveau propriétaire de Desktop Metal, la société américaine Arc Impact, a fait lui aussi état d’une forte demande intérieure dans le secteur de la défense.
Enfin sur le territoire chinois, Farsoon et BLT, deux champions de la fabrication additive métallique grand format et multi-lasers, ont rapporté une croissance soutenue au premier semestre, portée par le secteur « 3C » (informatique, communication et électronique grand public), où la demande de charnières en titane pour téléphones pliables et de cadres pour smartphones a connu une forte hausse.
Les systèmes AM Polymères
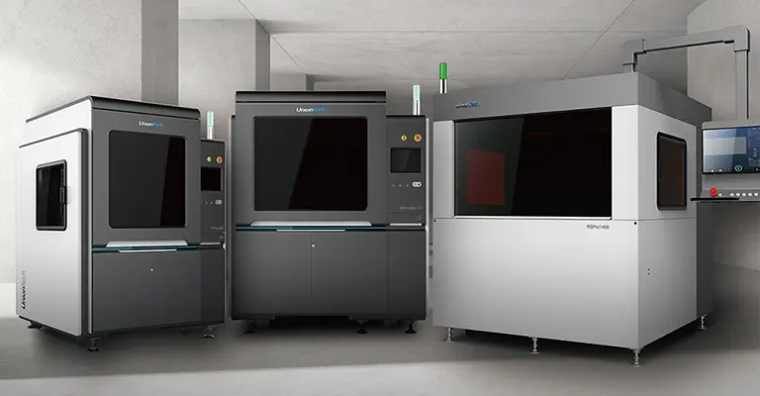
Gamme d’imprimantes 3D résine du fabricant chinois UnionTech
Longtemps à la traîne, les livraisons mondiales de systèmes industriels à polymères renouent eux aussi avec une croissance à deux chiffres, progressant de 16 % sur un an. Une croissance dont on apprend qu’elle a été tirée par un bond de 39 % des livraisons de systèmes à photopolymérisation en cuve. (comprenez imprimante 3D résine)
Des résultats que Context attribue au fabricant chinois UnionTech, et par une demande constante pour les systèmes d’extrusion de matériaux haute température.
Evidemment, le leader de l’impression 3D polymère Stratasys, tient lui aussi une part importante dans cette dynamique. Le géant américain rapporte d’importantes commandes, tant sur le marché intérieur qu’en Asie-Pacifique, pour ses plateformes grand format F900.
Même son de cloche chez son concurrent et compatriote 3D Systems, qui a révélé de solides ventes de systèmes au deuxième trimestre et des perspectives positives pour le troisième. Le fabricant évoque la plus importante commande à ce jour de systèmes industriels à polymères destinés à la fabrication de fusées réutilisables.
Enfin, HP, l’une des références pour ce qui est des systèmes à jet de liant sur poudre polymère, a reçu une importante commande du prestataire de services ADDMAN : 81 imprimantes 5620 MJF, portant ainsi le parc total d’ADDMAN à 125 unités.
« La catégorie connaît un virage structurel vers la fusion sur lit de poudre polymère (SLS), dont les livraisons ont bondi de 38 % sur un an »
Les systèmes de milieu de gamme et professionnels : évolutions des parts de marché et nouvelles modalités
Dans ce flot de bonnes nouvelles, celui qui fait figure « le mauvais élève » est le milieu de gamme et professionnels. Les acteurs de marché continuent de subir la pression des systèmes d’entrée de gamme, qui cannibalisent la demande pour les technologies traditionnelles d’extrusion de matière (FDM/FFF).
Les analystes de Context, se montrent toutefois rassurants, estimant que les évolutions technologiques et la consolidation du secteur sont en train de redéfinir ce segment.
Dans la catégorie de machines vendues entre 20 000 $ et 100 000 $, les livraisons mondiales d’unités ont tout de même rebondi de 8 % sur un an au 2e trimestre 2026, tandis que le chiffre d’affaires du segment a progressé de 3 %.
« La catégorie connaît un virage structurel vers la fusion sur lit de poudre polymère (SLS), dont les livraisons ont bondi de 38 % sur un an. Une dynamique accrue est attendue à mesure que Raise3D et d’autres acteurs poursuivent leurs déploiements, parallèlement aux lancements à venir, notamment ceux de la Formlabs Fuse X1 et de la HP Jet Fusion 1200. » peut-on également lire dans le rapport.
Le bonnet d’âne revient à la catégorie de prix inférieure (2 500 $ – 20 000 $), où les livraisons d’unités ont reculé de 13 % sur un an et le chiffre d’affaires a chuté de 24 %. Malgré ces baisses globales, Contexte estime que l’innovation produit reste soutenue.
Les livraisons de systèmes d’extrusion de matériaux composites ont débuté suite à la concrétisation de la campagne Kickstarter de FibreSeek, tandis que l’acquisition en cours de Markforged par Stratasys devrait renforcer la consolidation du secteur des composites.
L’analyste ajoute que l’arrivée de plateformes de projection de matière (Material Jetting) couleur plus abordables, proposées par des fabricants tels que Flashforge (CJ270) et HeyGears (G1X), devrait redynamiser l’activité au cours des prochains trimestres.
Systèmes d’entrée de gamme : exportations record et expansion du marché
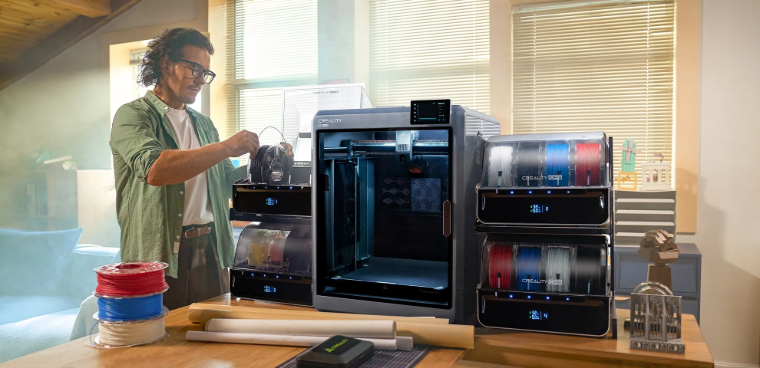
imprimante 3D Creality K2 Plus
Comme évoqué en introduction, le segment des imprimantes 3D d’entrée de gamme (≤ 2 500 $) poursuit sa croissance insolente. Au deuxième trimestre, les livraisons mondiales ont progressé de 23 % sur un an, tandis que le chiffre d’affaires a bondi de 36 %
La Chine a représenté près de 95 % des livraisons mondiales d’imprimantes d’entrée de gamme sur les douze derniers mois, s’imposant comme le pôle central d’innovations techniques telles que l’intégration de l’IA, l’impression multicolore et la gestion automatisée des tours de purge.
Les « Quatre petits dragons de Shenzhen » (Bambu Lab, Creality, Elegoo et Anycubic) ont représenté, à eux quatre, 87 % des expéditions mondiales d’unités d’entrée de gamme au deuxième trimestre 2026.
Si Bambu Lab a enregistré une belle croissance et conservé haut la main sa position de leader en termes de parts de marché, d’autres marques ont également affiché une belle dynamique au cours du trimestre : les expéditions de Flashforge ont bondi de plus de 70 % sur un an, tandis que celles de Snapmaker ont explosé de près de 3 000 % suite à la livraison des commandes de sa campagne Kickstarter pour le modèle U1.
« Toutefois, des signes d’une saturation potentielle du marché apparaissent. » nuance Context. « Les exportations chinoises d’imprimantes 3D ont augmenté de 58 % sur un an au deuxième trimestre 2026, portant le total des exportations du premier semestre à 3,9 millions d’unités. Bien qu’une partie de cette hausse reflète la constitution saisonnière de stocks en vue des fêtes de fin d’année (quatrième trimestre), ce bond met en évidence un décalage potentiel entre les volumes expédiés et la capacité d’absorption du marché final. »
Creality a d’ailleurs émis un avertissement sur les bénéfices en raison de la concurrence par les prix, signalant un chiffre d’affaires quasi stable au premier semestre 2026 pour les ventes d’imprimantes 3D.
Parallèlement, les fabricants leaders, dont Bambu Lab, se diversifient dans des catégories de produits connexes telles que les graveurs laser et les imprimantes résine, ce qui pourrait indiquer qu’ils anticipent un ralentissement prochain de la croissance des expéditions d’imprimantes 3D.
« La demande reste néanmoins soutenue, portée par les passionnés qui multiplient les équipements et par la prolifération rapide de fermes d’impression à haut volume dans le monde entier, et tout particulièrement en Chine. » conclut l’analyste


